
Os seus créditos e o seu verdadeiro peso no património líquido.
Créditos e empréstimos: acompanhe o capital em dívida e o seu efeito real no património líquido.
O que é possível fazer
Adicionar créditos
Crédito à habitação, crédito ao consumo, empréstimo entre particulares.
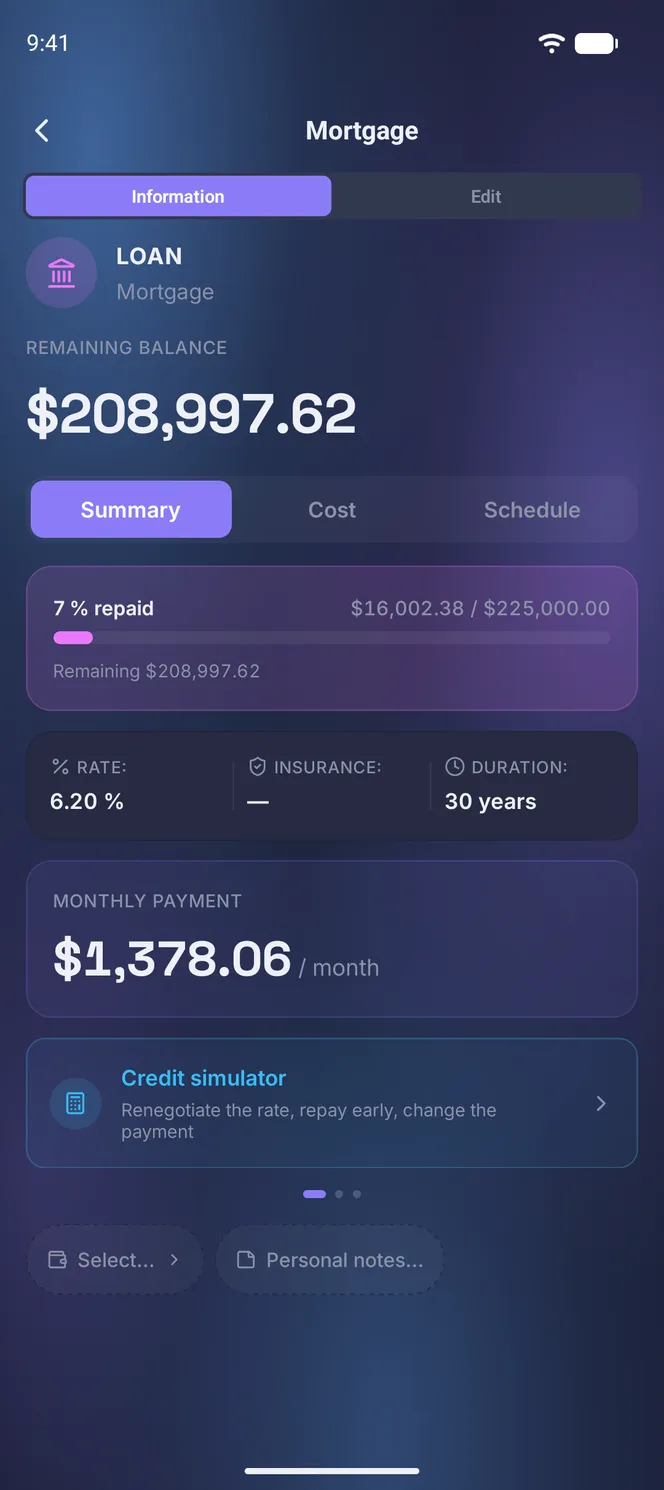
Capital em dívida
O capital em dívida atualiza-se ao ritmo das prestações.
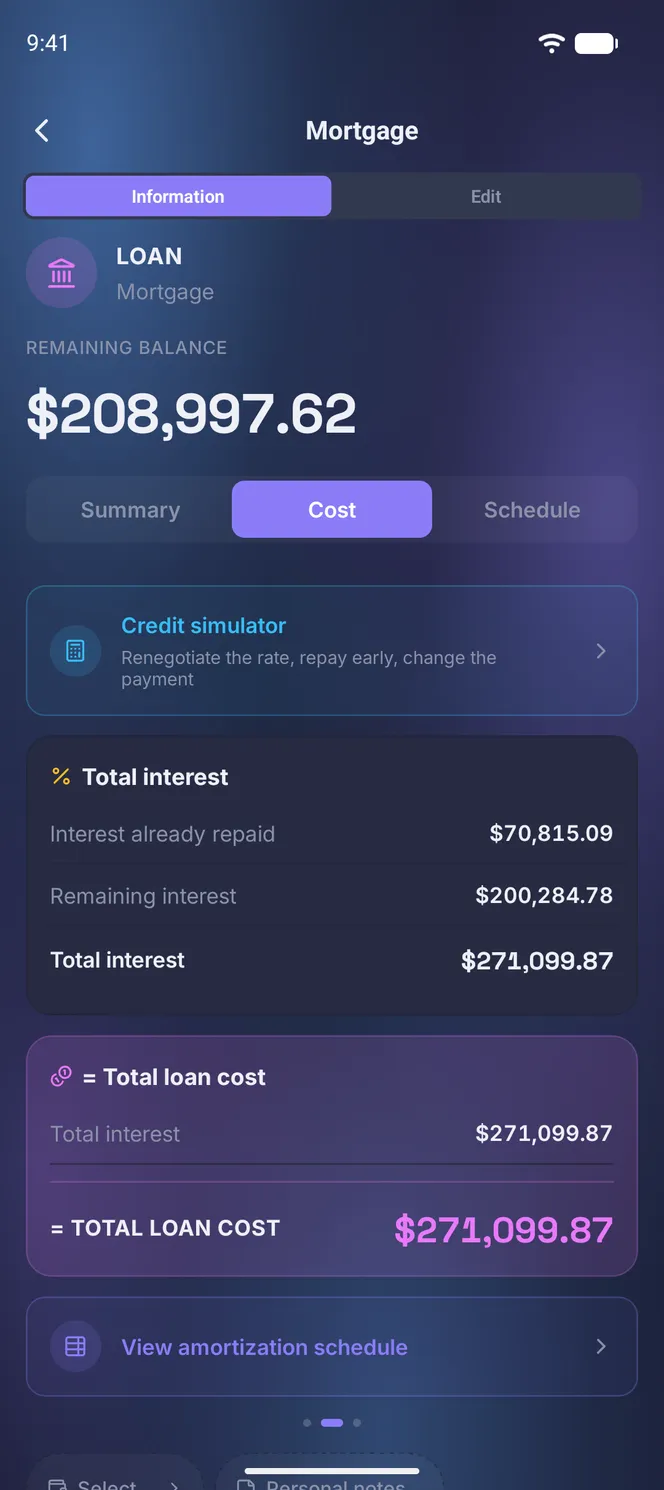
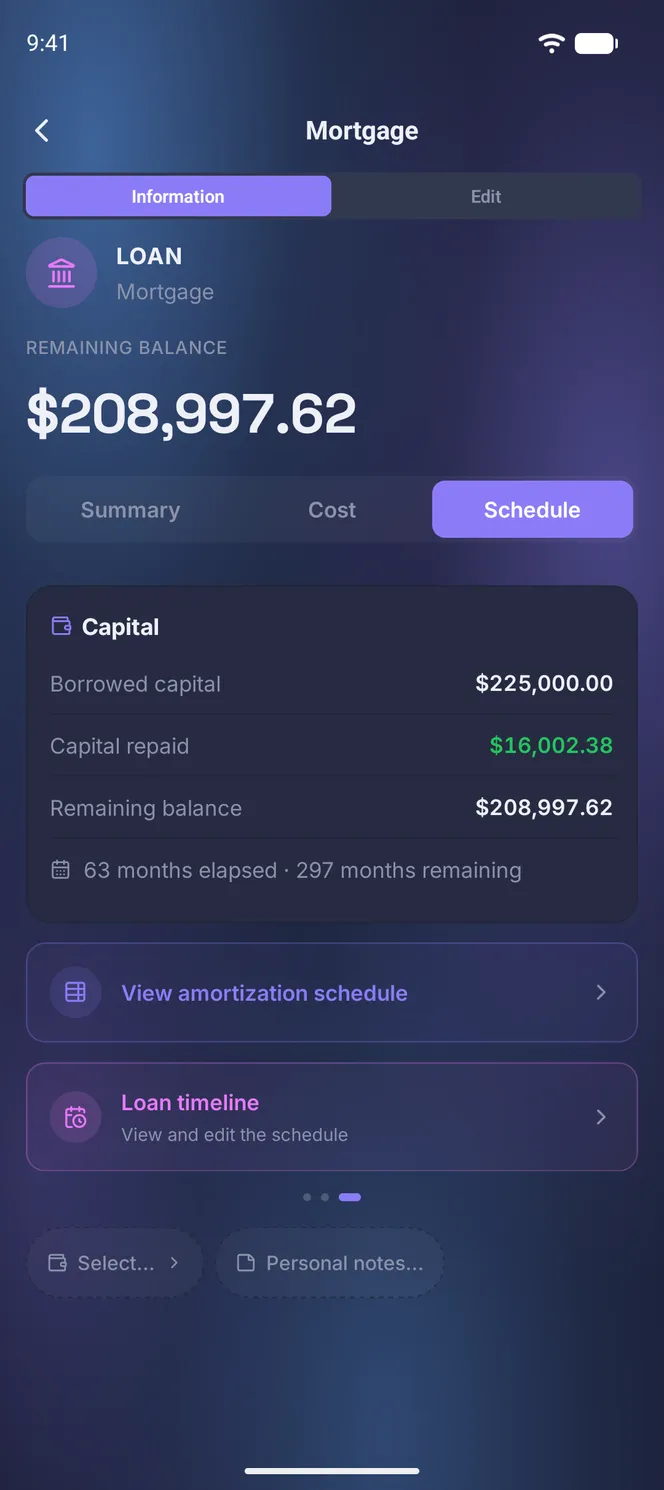
Mapa de amortização
Consulte a repartição entre capital e juros, prestação a prestação.
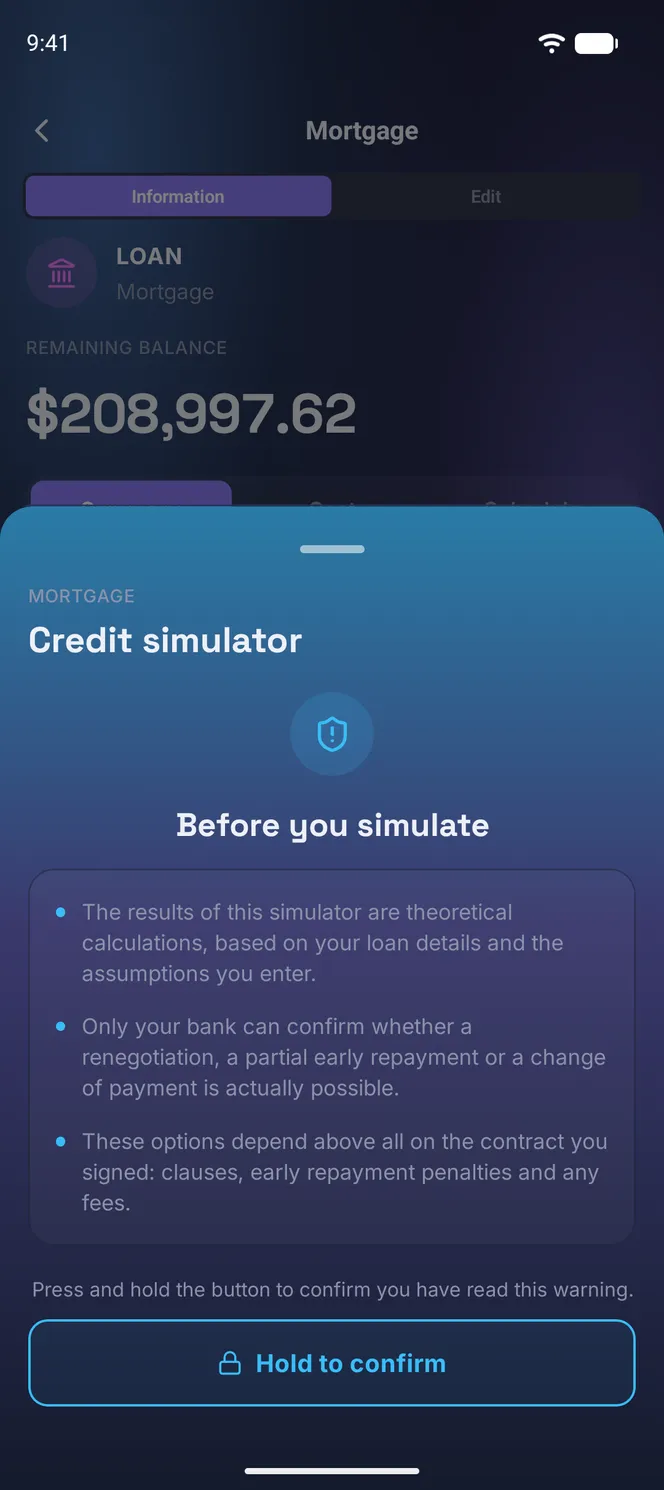
Simulador de crédito
Estime o efeito de amortizar antecipadamente ou renegociar.
Património líquido
As dívidas são deduzidas para dar o património realmente líquido.
Calendários à medida
Diferimento, carência, prestações em patamares, taxa variável, empréstimo in fine ou balloon: declare o calendário real do seu contrato.
Porquê acompanhar as dívidas com a mesma precisão que os ativos?
Um património não se limita ao que se possui: mede-se em líquido, ativos menos dívidas. Ignorar ou subestimar um crédito em curso dá uma imagem inflacionada da realidade, e embora o capital em dívida desça todos os meses, continua a ser um compromisso muito real até ao seu termo.
Como a Finvygo gere os seus créditos
Crédito à habitação, crédito ao consumo ou empréstimo entre particulares: cada tipo de dívida é declarado com as suas próprias características, montante emprestado, taxa, prazo, prestação e, no caso de um crédito à habitação, o seguro associado. Um imóvel pode ser associado diretamente ao crédito que o financia.
O capital em dívida amortiza-se automaticamente a cada prestação, sem que precise de fazer nada, e o plano de amortização completo fica disponível a qualquer momento, prestação a prestação, com a repartição entre capital, juros e seguro, visível por mês ou por ano.
E porque um crédito real raramente é uma anuidade constante perfeita, o plano de amortização modifica-se diretamente: diferimentos e carências, prestações em patamares, taxas variáveis, alteração de seguro a meio do empréstimo, prestações trimestrais ou anuais, empréstimo in fine ou balloon. Modelos de empréstimo próprios do seu país permitem declarar estas estruturas em poucos campos, e o capital em dívida e o custo total refletem então o contrato realmente assinado, não uma aproximação teórica.
Simular para decidir
Antes de decidir uma amortização antecipada ou uma renegociação, vale a pena calcular o efeito real: nova prestação, custo total do crédito, poupança nos juros restantes. O simulador integrado permite testar estes cenários sem sair da aplicação.
Permite também comparar até quatro propostas bancárias lado a lado, com uma tabela comparativa e um veredito automático, útil antes de contratar um novo crédito ou considerar uma transferência de crédito. Estas simulações continuam a ser estimativas, a confirmar junto da sua instituição.
Para ir mais além
Perguntas frequentes
Que tipos de créditos posso acompanhar?
Crédito à habitação, crédito ao consumo, empréstimo entre particulares ou qualquer outra dívida. Cada tipo é declarado com as suas próprias características: montante, taxa, prazo, prestação e, quando aplicável, seguro para um crédito à habitação.
O capital em dívida atualiza-se sozinho?
Sim. Amortiza-se automaticamente a cada prestação, sem que precise de fazer nada, e é deduzido diretamente do seu património líquido.
Posso ver o meu plano de amortização?
Sim, prestação a prestação, com a repartição entre capital, juros e seguro, visível por mês ou por ano.
Como simulo uma amortização antecipada ou uma renegociação?
Um simulador integrado calcula o efeito de uma amortização antecipada ou de uma renegociação na sua prestação e no custo total do crédito. Um comparador também permite colocar várias propostas lado a lado antes de decidir.
Como é que as minhas dívidas afetam o meu património líquido?
O capital em dívida de cada crédito é deduzido do valor dos seus ativos para obter o seu património líquido real, recalculado automaticamente a cada prestação amortizada.
O meu crédito tem um diferimento, prestações em patamares ou uma taxa variável: isso é suportado?
Sim. O mapa de amortização modifica-se diretamente para se ajustar ao contrato: diferimentos e carências, prestações em patamares, alterações de taxa ou de seguro durante o empréstimo, prestações trimestrais ou anuais, empréstimo in fine ou balloon. Modelos de empréstimo próprios do seu país pré-preenchem as estruturas mais comuns.
Outras soluções
Centralize todo o seu património
Reúna todos os seus ativos, reais e financeiros, num só lugar.
Criar a minha conta