
I tuoi prestiti e il loro peso reale sul tuo patrimonio netto.
Crediti e prestiti: segui il capitale residuo e il suo effetto reale sul patrimonio netto.
Cosa puoi fare
Aggiungere i crediti
Mutuo, credito al consumo, prestito tra privati.
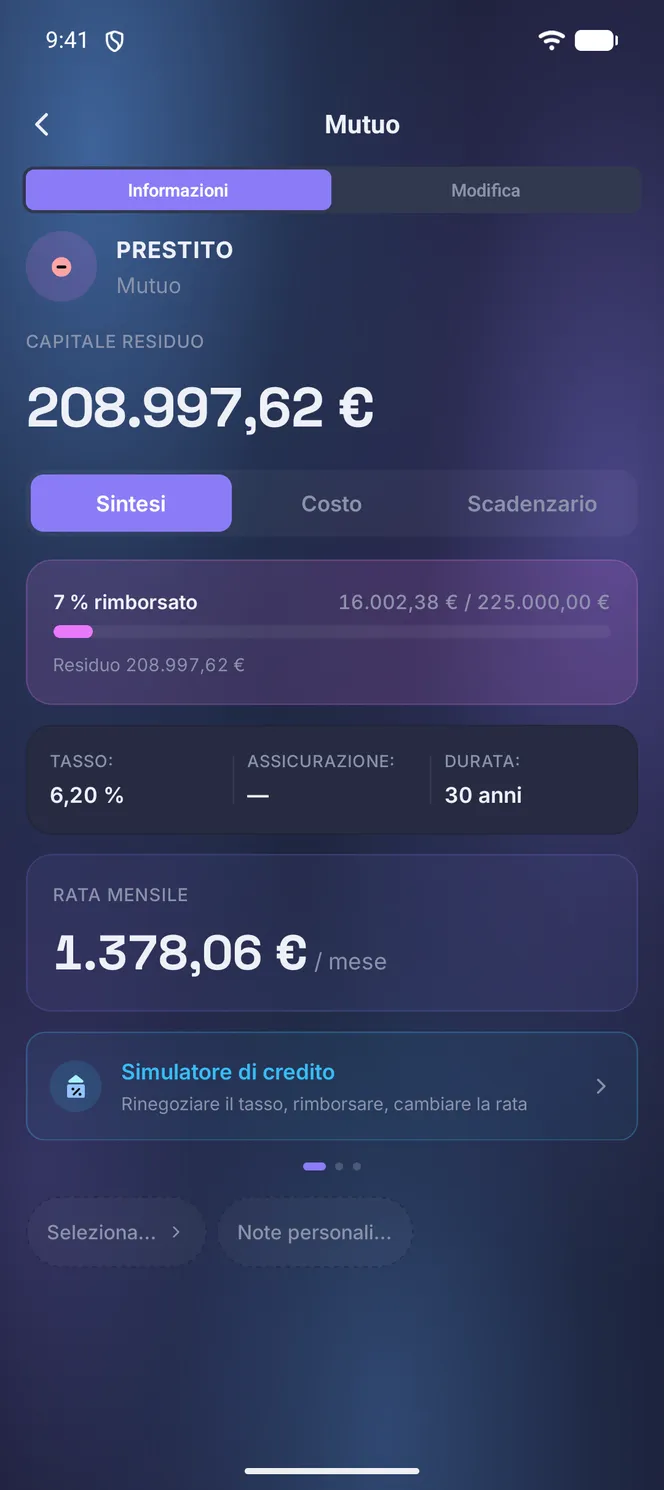
Capitale residuo
Il capitale residuo si aggiorna al ritmo delle rate.
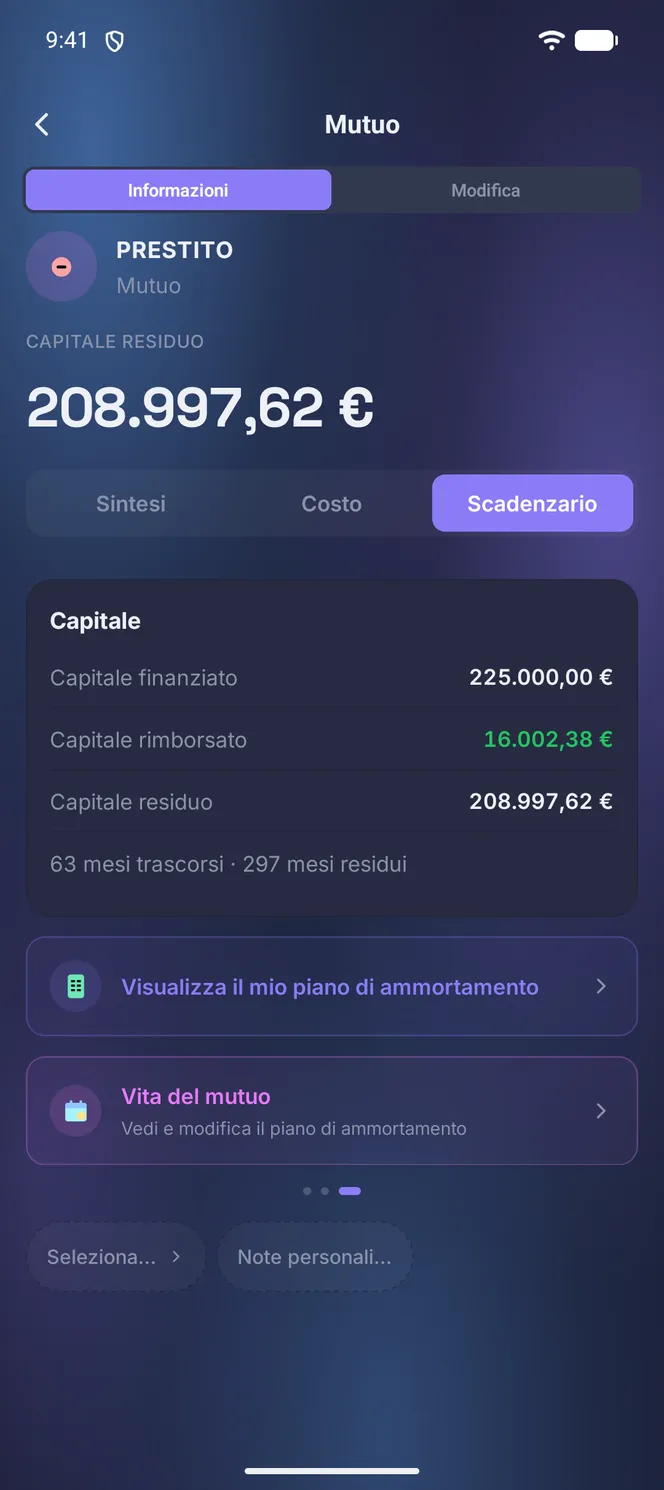
Piano di ammortamento
Consulta la ripartizione tra capitale e interessi, rata per rata.
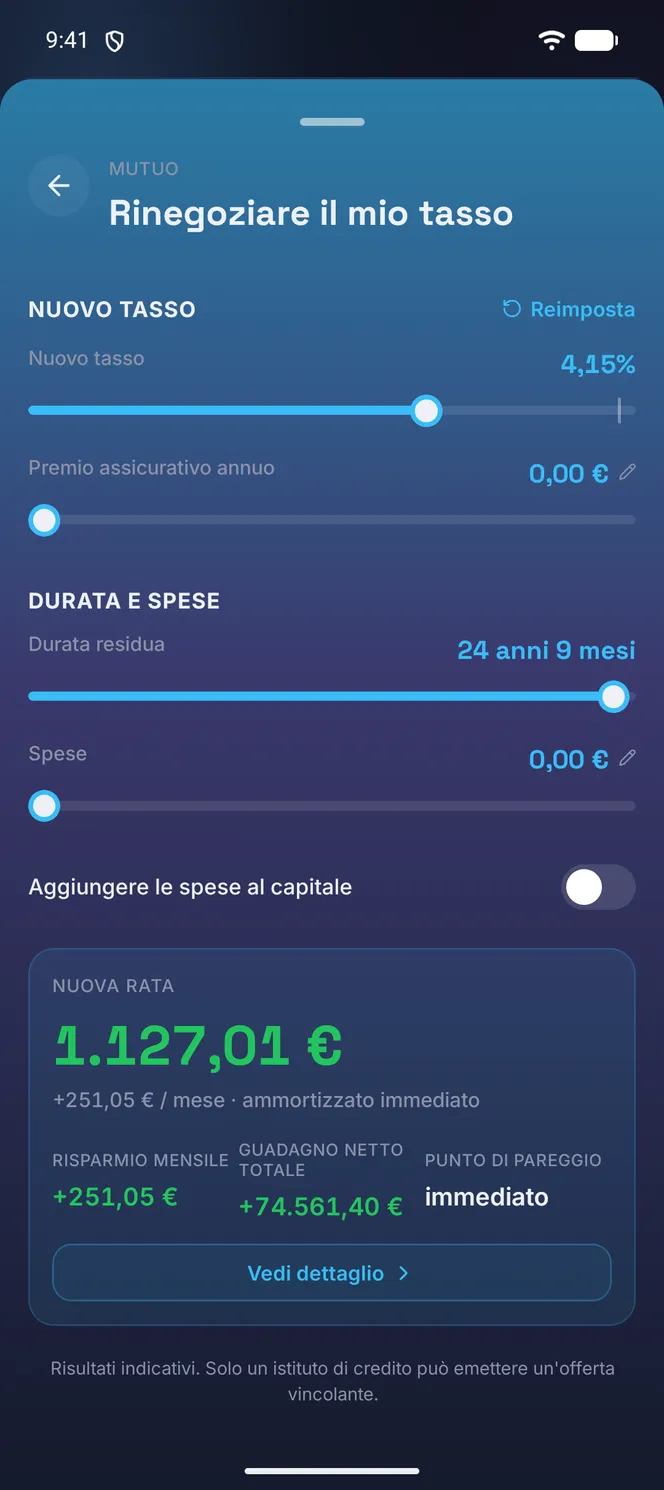
Simulatore di credito
Stima l'effetto di un rimborso anticipato o di una rinegoziazione.
Patrimonio netto
I debiti vengono dedotti per dare il patrimonio davvero netto.
Piani di rimborso su misura
Preammortamento, periodo di franchigia, rate a scaglioni, tasso variabile, prestito bullet o a rimborso unico: dichiara il piano di rimborso reale del tuo contratto.
Perché monitorare i debiti con la stessa precisione dei beni?
Un patrimonio non si limita a ciò che si possiede: si misura al netto, beni meno debiti. Ignorare o sottostimare un prestito in corso dà un'immagine gonfiata della realtà, e anche se il capitale residuo scende ogni mese, resta un impegno molto reale fino al suo termine.
Come Finvygo gestisce i tuoi crediti
Mutuo, prestito al consumo o prestito tra privati: ogni tipo di debito si dichiara con le proprie caratteristiche, importo preso in prestito, tasso, durata, rata e, per un mutuo, l'assicurazione associata. Un immobile può essere collegato direttamente al prestito che lo finanzia.
Il capitale residuo si ammortizza automaticamente a ogni rata, senza che tu debba fare nulla, e il piano di ammortamento completo resta consultabile in ogni momento, rata per rata, con la ripartizione tra capitale, interessi e assicurazione, visibile per mese o per anno.
E poiché un prestito reale è raramente una rata costante perfetta, il piano di ammortamento si modifica direttamente: differimenti e periodi di franchigia, rate a scaglioni, tassi variabili, cambio di assicurazione durante il prestito, rate trimestrali o annuali, prestito bullet o a rimborso unico. Modelli di prestito specifici per il tuo paese permettono di dichiarare queste strutture in pochi campi, e il capitale residuo così come il costo totale riflettono allora il contratto realmente firmato, non un'approssimazione teorica.
Simulare per decidere
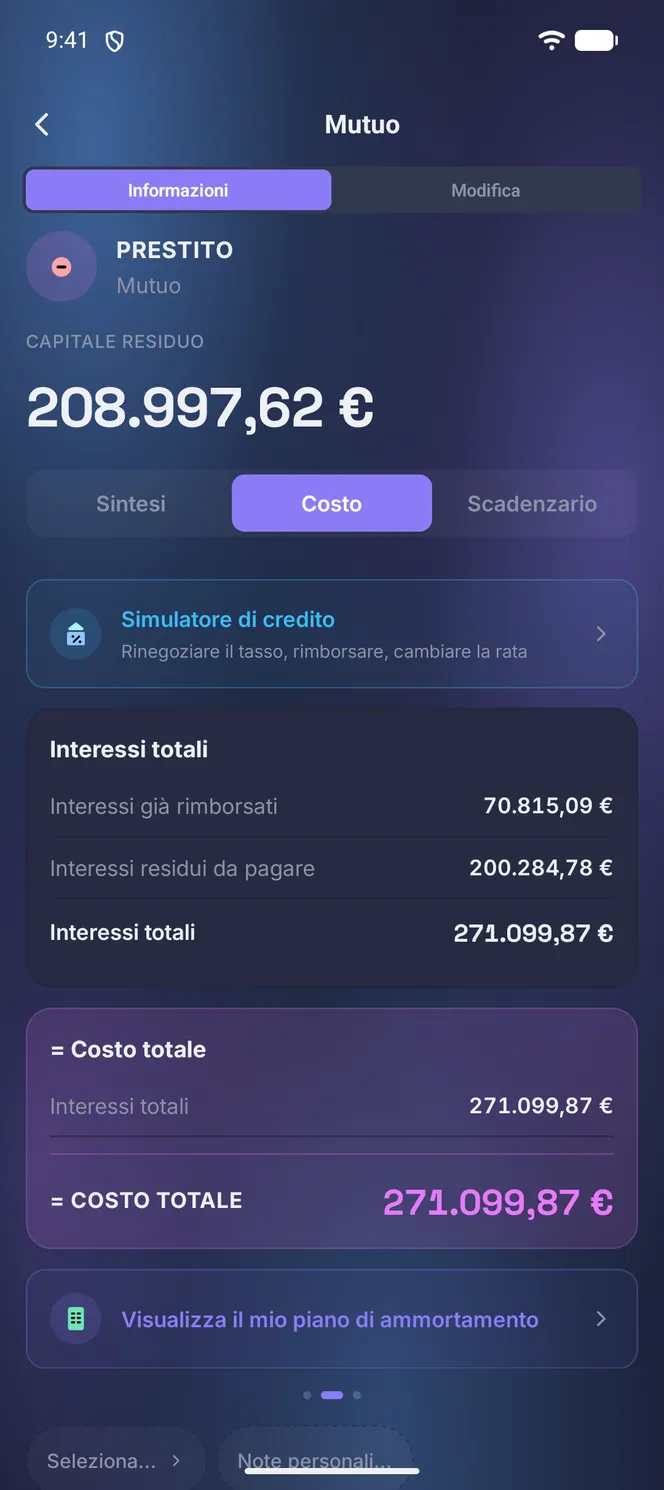
Prima di decidere un rimborso anticipato o una rinegoziazione, conviene calcolarne l'effetto reale: nuova rata, costo totale del prestito, risparmio sugli interessi residui. Il simulatore integrato permette di testare questi scenari senza uscire dall'app.
Permette anche di confrontare fino a quattro offerte bancarie fianco a fianco, con una tabella comparativa e un verdetto automatico, utile prima di sottoscrivere un nuovo prestito o valutare una surroga. Queste simulazioni restano stime, da confermare con il tuo istituto.
Per approfondire
Domande frequenti
Che tipi di crediti posso monitorare?
Mutuo, prestito al consumo, prestito tra privati o qualsiasi altro debito. Ogni tipo si dichiara con le proprie caratteristiche: importo, tasso, durata, rata e, se applicabile, assicurazione per un mutuo.
Il capitale residuo si aggiorna da solo?
Sì. Si ammortizza automaticamente a ogni rata, senza che tu debba fare nulla, e viene dedotto direttamente dal tuo patrimonio netto.
Posso vedere il mio piano di ammortamento?
Sì, rata per rata, con la ripartizione tra capitale, interessi e assicurazione, visibile per mese o per anno.
Come simulo un rimborso anticipato o una rinegoziazione?
Un simulatore integrato calcola l'effetto di un rimborso anticipato o di una rinegoziazione sulla tua rata e sul costo totale del prestito. Un comparatore permette anche di mettere più offerte fianco a fianco prima di decidere.
Come incidono i miei debiti sul mio patrimonio netto?
Il capitale residuo di ogni prestito viene dedotto dal valore dei tuoi beni per ottenere il tuo patrimonio netto reale, ricalcolato automaticamente a ogni rata ammortizzata.
Il mio prestito ha un preammortamento, rate a scaglioni o un tasso variabile: è gestito?
Sì. Il piano di ammortamento si modifica direttamente per rispecchiare il contratto: differimenti e periodi di franchigia, rate a scaglioni, variazioni di tasso o assicurazione durante il prestito, rate trimestrali o annuali, prestito bullet o a rimborso unico. Modelli di prestito specifici per il tuo paese pre-compilano le strutture più comuni.
Altre soluzioni
Riunisci tutto il tuo patrimonio
Ritrova tutte le tue attività, reali e finanziarie, in un solo posto.
Crea il mio account