
Creditele tale și greutatea lor reală asupra averii nete.
Credite și împrumuturi: urmărește principalul restant și efectul lui real asupra averii tale nete.
Ce poți face
Adaugă-ți creditele
Credit ipotecar, credit de consum, împrumut între persoane.
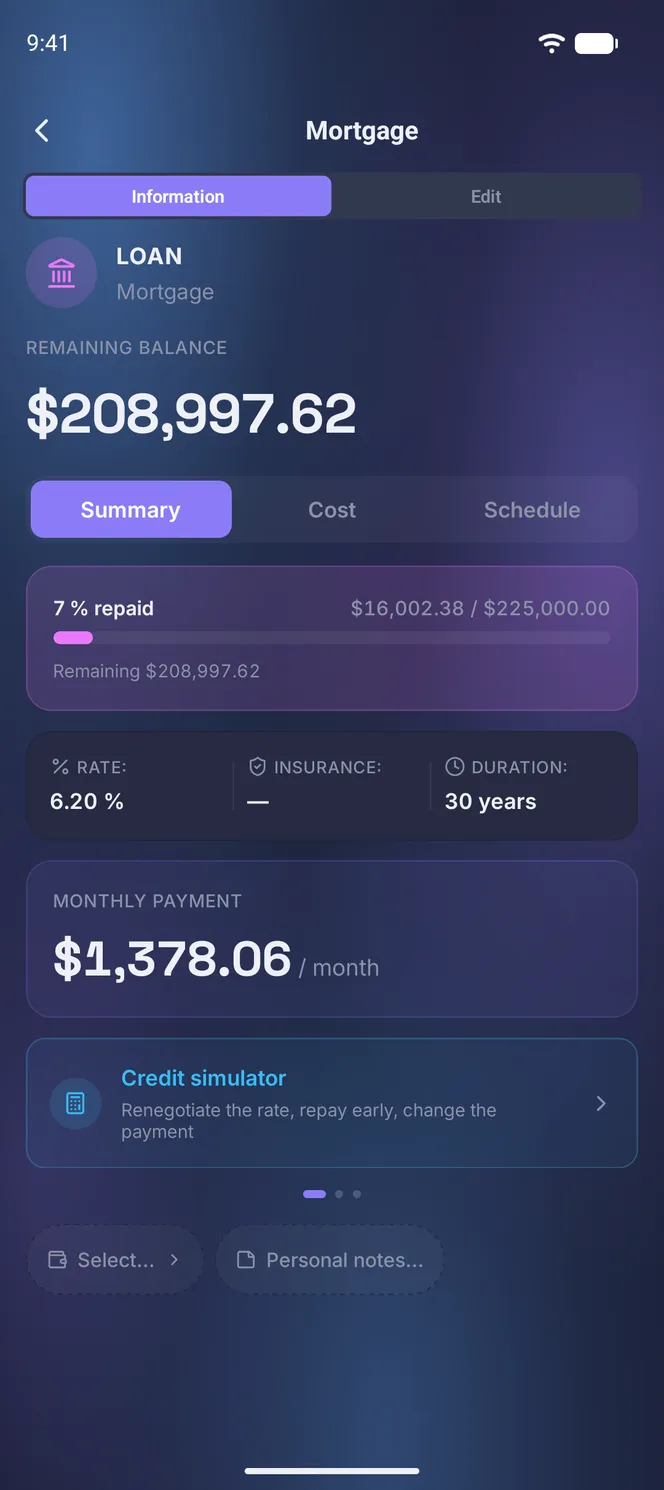
Principal restant
Principalul restant se actualizează pe măsura ratelor lunare.
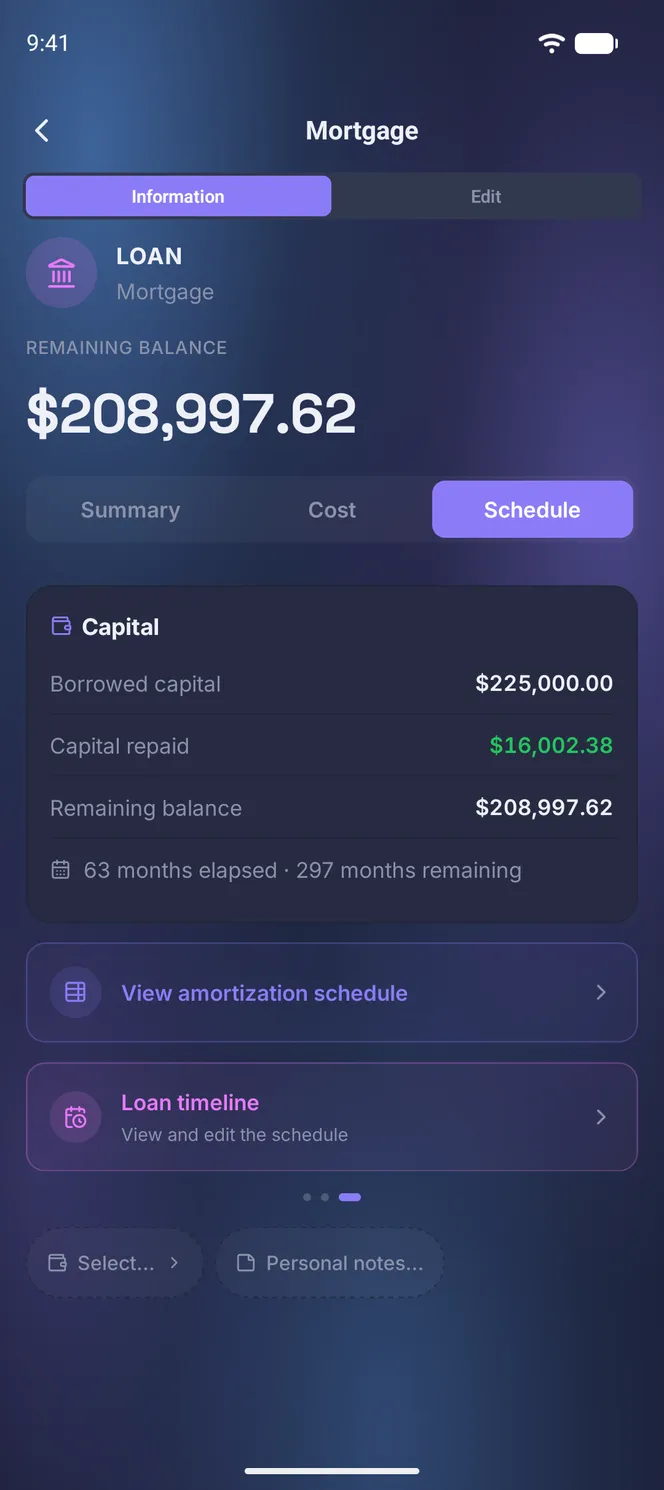
Grafic de amortizare
Vezi împărțirea între principal și dobândă, rată cu rată.
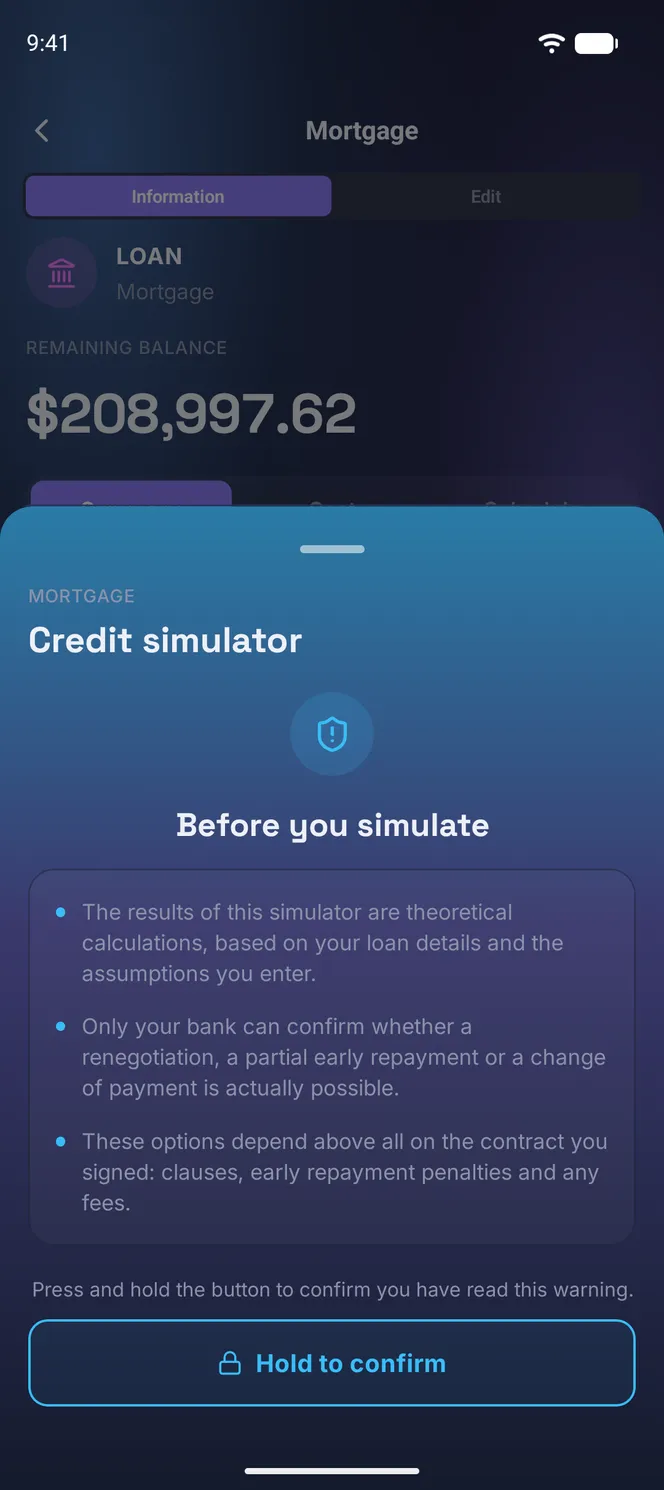
Simulator de credit
Estimează efectul unei rambursări anticipate sau al unei renegocieri.
Avere netă
Datoriile tale sunt scăzute pentru a obține averea ta netă reală.
Grafice din viața reală
Perioadă de amânare, perioadă de grație, rate în trepte, dobândă variabilă, credit cu rambursarea integrală a principalului la scadență sau credit balon: declară graficul real al contractului tău.
De ce să îți urmărești datoriile la fel de atent ca activele?
O avere nu este doar ce deții: se măsoară net, active minus datorii. Să ignori sau să subestimezi un credit în derulare umflă imaginea și, chiar dacă principalul restant scade în fiecare lună, el rămâne o obligație foarte reală până la capăt.
Cum lucrează Finvygo cu creditele tale
Credit ipotecar, credit de consum sau împrumut între persoane: fiecare tip de datorie se declară cu propriile caracteristici, suma împrumutată, dobânda, durata, rata lunară și, pentru un credit ipotecar, asigurarea aferentă creditului. O proprietate poate fi atașată direct creditului care o finanțează.
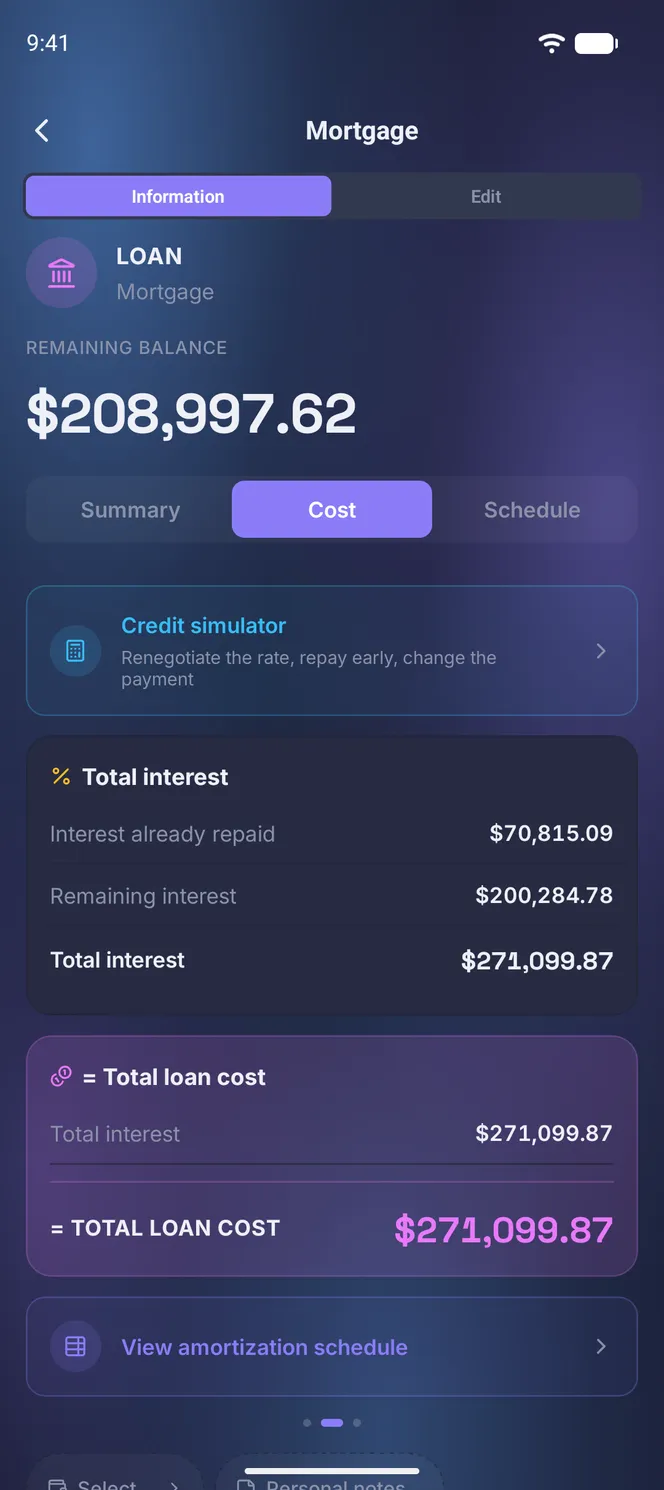
Principalul restant se amortizează automat la fiecare rată, fără reintroducere din partea ta, iar graficul complet de amortizare rămâne disponibil oricând, rată cu rată, cu împărțirea între principal, dobândă și asigurare, de văzut pe luni sau pe ani.
Și, cum un credit real este rareori o anuitate perfect constantă, graficul poate fi modificat direct: amânări și perioade de grație, rate în trepte, dobânzi variabile, schimbări de asigurare pe parcurs, rate trimestriale sau anuale, credite cu rambursarea integrală a principalului la scadență sau credite balon. Șabloanele de credit specifice fiecărei țări îți permit să declari aceste structuri în câteva câmpuri, iar principalul restant și costul total reflectă apoi contractul pe care l-ai semnat cu adevărat, nu o aproximare teoretică.
Să simulezi înainte să decizi
Înainte să te hotărăști la o rambursare anticipată sau la o renegociere, merită să calculezi întâi efectul real: rata lunară nouă, costul total al creditului, economia la dobânda rămasă. Simulatorul integrat îți permite să testezi aceste scenarii fără să ieși din aplicație.
Îți permite și să compari până la patru oferte bancare una lângă alta, cu un tabel de comparație și un verdict automat, util înainte să iei un credit nou sau când te gândești la o refinanțare. Aceste simulări rămân estimări, de confirmat cu creditorul tău.
Mergi mai departe
Întrebări frecvente
Ce tipuri de credite pot urmări?
Credit ipotecar, credit de consum, împrumut între persoane sau orice altă datorie. Fiecare tip se declară cu propriile caracteristici: sumă, dobândă, durată, rată lunară și asigurare, acolo unde e cazul pentru un credit ipotecar.
Se actualizează principalul restant de la sine?
Da. Se amortizează automat la fiecare rată, fără reintroducere din partea ta, și se scade direct din averea ta netă.
Pot vedea graficul meu de amortizare?
Da, rată cu rată, cu împărțirea între principal, dobândă și asigurare, de văzut pe luni sau pe ani.
Cum simulez o rambursare anticipată sau o renegociere?
Un simulator integrat calculează efectul unei rambursări anticipate sau al unei renegocieri asupra ratei tale lunare și asupra costului total al creditului. Un instrument de comparație îți permite și să pui mai multe oferte una lângă alta înainte să decizi.
Cum îmi afectează datoriile averea netă?
Principalul restant al fiecărui credit se scade din valoarea activelor tale, ca să obții averea ta netă reală, recalculată automat la fiecare rată amortizată.
Creditul meu are o perioadă de amânare, rate în trepte sau dobândă variabilă: se poate?
Da. Graficul de amortizare poate fi modificat direct, ca să se potrivească contractului: amânări și perioade de grație, rate în trepte, schimbări de dobândă sau de asigurare pe parcurs, rate trimestriale sau anuale, credite cu plata doar a dobânzii sau credite balon. Șabloanele de credit specifice fiecărei țări precompletează structurile obișnuite.
Alte soluții
Adună-ți toată averea netă
Găsește-ți toate activele, fizice și financiare deopotrivă, într-un singur loc.
Creează-mi contul